Domain poolpumpen.de kaufen?
Wir ziehen mit dem Projekt
poolpumpen.de um.
Sind Sie am Kauf der Domain
poolpumpen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain poolpumpen.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
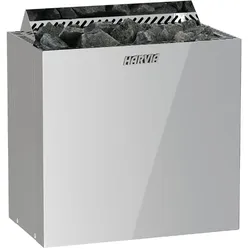
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **

Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MIDA.Cosma Schwimmbad-Wärmepumpe,13 kW LeistungMIDA.Cosma Schwimmbad-Wärmepumpe Die MIDA.Cosma ist eine Full-Inverter-Schwimmbad-Wärmepumpe, die wir in den Leistungsstufen 13 kW - 40-70 m3 Poolvolumen 20 kW - 60-100 m3 Poolvolumen 28 kW - 70-115 m3 Poolvolumen 35 kW - 80-130 m3 Poolvolumen anbieten und somit für private Pools unterschiedlicher Volumina ausgelegt ist. Der Wärmeüberträger nutzt die moderne Inverter-Regelung und arbeitet mit dem Kältemittel R32. Dadurch lässt sich die Heizleistung stufenlos an den tatsächlichen Bedarf anpassen, was Anlaufströme reduziert und eine höhere Jahresarbeitszahl ermöglicht. Als zulässiger Einsatzbereich geben Produkthinweise eine Umgebungstemperaturspanne an, die den Saisonbetrieb bis in den Winter hinein ermöglicht (Arbeitsbereich bis etwa −15 °C). Robuste Bauweise und präzise Regeltechnik Die MIDA.Cosma Schwimmbad-Wärmepumpe überzeugt durch eine robuste Konstruktion und moderne Steuerungstechnik für den zuverlässigen Einsatz im privaten und halbprofessionellen Poolbereich. Das widerstandsfähige, dunkelgraue Gehäuse besteht aus verzinktem Stahl und bietet einen dauerhaften Schutz vor Witterungseinflüssen, wodurch eine lange Lebensdauer gewährleistet ist. Die Wärmepumpe verfügt über eine stufenlose Regelung, die eine präzise Anpassung der Heizleistung an den tatsächlichen Wärmebedarf ermöglicht. Ein integriertes Manometer erlaubt die einfache Kontrolle des Systemdrucks und unterstützt die Wartungsfreundlichkeit. Dank der seitlichen Ventilatorenausrichtung wird ein optimierter Luftstrom erzielt, der den Geräuschpegel senkt und den Aufstellungsort flexibel wählbar macht. Zur elektrischen Sicherheit ist das Gerät mit einer trägen Sicherung (C-Automat) sowie einem FI-Schutzschalter 30 mA < 0,1 s ausgerüstet, wodurch ein sicherer Betrieb jederzeit gewährleistet bleibt. Das Display ist zusätzlich durch ein Schutzgehäuse gesichert, um es vor äußeren Einflüssen zu schützen. Hohe COP-Werte und Full-Inverter Die MIDA.Cosma arbeitet zuverlässig bis zu einer maximalen Wassertemperatur von +35 °C und bietet damit optimale Voraussetzungen für eine konstante, angenehme Pooltemperatur während der gesamten Badesaison. Die Wärmepumpe weist auf einen hohe COP-Werte hin und liegt im Bereich von rund 18 bis ~18,5 (bei optimalen Prüfbedingungen), wobei COP-Angaben je nach Referenzbedingung und Modell variieren können. Die Full-Inverter-Technik trägt maßgeblich zur Effizienz bei, da sie die Kompressordrehzahl und Ventilatorleistung bedarfsgerecht regelt, häufig für geringere Stromspitzen, eine sanftere Lastverteilung und so insgesamt niedrigere Betriebskosten sorgt. Durch die moderne Regeltechnik wird zudem die Lebensdauer verlängert und die akustischen Geräusche verbessert. Bedienung, Ausstattung und Komfortfunktionen Die Wärmepumpe MIDA.Cosma ist serienmäßig mit einem S/W-LED-Touchdisplay ausgestattet. Typische Komfortfunktionen umfassen verschiedene Betriebsarten (Heizen, Kühlen, Automatik), eine Abtauautomatik für frostärmere Einsätze, einen Silent- oder Timer-Modus zur Lärmminderung und Anzeigeoptionen für Systemparameter wie Kältemitteldruck über das Display. Einbauhinweise, Einsatzempfehlungen und Wirtschaftlichkeit Für die private und wirtschaftliche Nutzung ist zu beachten, die Wärmepumpe fachgerecht zu installieren (korrekte Hydraulik, passende Umwälzleistung, geeignete Aufstellfläche mit ausreichendem Luftstrom) und die Pumpengröße an das Poolvolumen anzupassen. Entsprechende technische Datenblätter und Installationsanleitungen des Herstellers sollten vor Installation zur Auslegung herangezogen werden. Die tatsächlich erzielbare Effizienz hängt von Randbedingungen wie Luft- und Wassertemperatur, Isolationszustand des Beckens und Betriebsprofil ab. Hinsichtlich Wirtschaftlichkeit deuten Praxisaussagen und Herstellerangaben darauf hin, dass moderne Full-Inverter-Modelle die Betriebskosten gegenüber älteren, nicht-invertergesteuerten Pumpen deutlich senken können. Die exakte Amortisationszeit ist jedoch vom individuellen Betriebsszenario abhängig. Spannung / Frequenz: 220-240 V/1~/50Hz IP Schutzklasse: IPX4 Isolationsklasse: I Anzahl Ventilatoren: 1 Anzahl Kompressoren: 1 (rotierend) Wasseranschluss: 50 mm Zugrundeliegende Messbedingungen Erwärmung:** Außentemperatur 27°C, Wassertemperatur 26°C, rel. Luftfeuchtigkeit 65% * Außentemperatur 15°C, Wassertemperatur 26°C, rel. Luftfeuchtigkeit 65% Betriebsbereich: Umgebungstemperatur -15 bis +43°C, Wassertemperatur 9 bis 40°C MIDA.Cosma 13 Wärmeleistung** (27°C / 24,3°C): 2,4~13,0 kW / 8,19~44, 63 kBtu/h Aufnahmeleistung**: 0,13-1,97 kW COP**: 18,5 – 6,6 Wärmeleistung* (15°C / 12°C): 1,6~9,1 kW / 5,46~31,05 kBtu/h Aufnahmeleistung*: 0,20 - 1,78 kW COP*: 8,1 – 5,1 Nennleistung: 2,359 kW Nennstrom: 10,3 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 16 A Leistungsaufnahme Ventilator: 60 W Drehzahl Ventilator (max.): 400-800 UPM Kompressor Marke: Mitsubishi Ausrichtung: seitlich Schalldruckpegel: 35-45 dB(A) Volumenstrom: 4,1 m3/h Wasserdruckverlust max.: 4,0 kPa Abmessungen (netto): 410 x 622 x 1000 mm Gewicht (netto): 60 kg Kältemittel / Menge: R32 / 0,5 kg MIDA.Cosma 20 Wärmeleistung** (27°C / 24,3°C): 3,5~20,0 kW / 11,94~65,24 kBtu/h Aufnahmeleistung**: 0,19-3,08 kW COP**: 18,3 – 6,5 Wärmeleistung* (15°C / 12°C): 2,5~14,7 kW / 8,53~50,16 kBtu/h Aufnahmeleistung*: 0,31 - 3,00 kW COP*: 8,1 – 4,9 Nennleistung: 3,174 kW Nennstrom: 13,9 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 16 A Leistungsaufnahme Ventilator: 60 W Drehzahl Ventilator (max.): 500-700 UPM Kompressor Marke: Mitsubishi Ausrichtung: seitlich Schalldruckpegel: 39-49 dB(A) Volumenstrom: 5,6 m3/h Wasserdruckverlust max.: 6,0 kPa Abmessungen (netto): 500 x 860 x 1151 mm Gewicht (netto): 99 kg Kältemittel / Menge: R32 / 0,8 kg MIDA.Cosma 28 Wärmeleistung** (27°C / 24,3°C): 7,7~28,0 kW / 26,27~95,54 kBtu/h Aufnahmeleistung**: 0,42-4,59 kW COP**: 18,5 – 6,1 Wärmeleistung* (15°C / 12°C): 4,9~18,9 kW / 16,72~64,49 kBtu/h Aufnahmeleistung*: 0,60 - 3,78 kW COP*: 8,2 – 5,0 Nennleistung: 4,91 kW Nennstrom: 7,94 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 3 x 16 A Leistungsaufnahme Ventilator: 250 W Drehzahl Ventilator (max.): 500-800 UPM Kompressor Marke: Panasonic Ausrichtung: seitlich Schalldruckpegel: 42-52 dB(A) Volumenstrom: 10,3 m3/h Wasserdruckverlust max.: 7,0 kPa Abmessungen (netto): 500 x 859 x 1151 mm Gewicht (netto): 120 kg Kältemittel / Menge: R32 / 1,3 kg MIDA.Cosma 35 Wärmeleistung** (27°C / 24,3°C): 7,8~35,0 kW / 26,61~119,42 kBtu/h Aufnahmeleistung**: 0,42-5,83 kW COP**: 18,5 – 6,0 Wärmeleistung* (15°C / 12°C): 5,0~21,2 kW / 17,06~72,33 kBtu/h Aufnahmeleistung*: 0,61 - 4,33 kW COP*: 8,2 – 4,9 Nennleistung: 5,283 kW Nennstrom: 8,54 A Elektrische Absicherung / Sicherung träge (C-Automat), FI-Schutzschalter 30 mA <0,1 s: 3 x 16 A Leistungsaufnahme Ventilator: 250 W Drehzahl Ventilator (max.): 500-850 UPM Kompressor Marke: Panasonic Ausrichtung: seitlich Schalldruckpegel: 44-53 dB(A) Volumenstrom: 12,5 m3/h Wasserdruckverlust max.: 8,0 kPa Abmessungen (netto): 500 x 859 x 1151 mm Gewicht (netto): 120 kg Kältemittel / Menge: R32 / 1,3 kg Lieferumfang Winterabdeckung mit Gummiband: 1 Gummipuffer für Füße: 4 Winkeltülle für Entwässerung: 1 2 m Abflussschlauch: 1 Wasseranschlussset (inkl. Dichtung): 2 Cosma 13: 2 m Netzkabel mit Stecker Cosma 20: 3 m Netzkabel ohne Stecker2549,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Harvia QUBIC Saunaofen ohne Steuerung,9,0 kW LeistungHarvia QUBIC Saunaofen externe Steuerung Der Harvia Saunaofen QUBIC ist ein hochwertiger Elektroofen, der speziell für die Ansprüche moderner Saunakultur entwickelt wurde. Er vereint ein elegantes, gradliniges Design mit einer robusten und langlebigen Konstruktion. Das äußere Gehäuse besteht aus pulverbeschichtetem oder gebürstetem Edelstahl und fügt sich durch seine klare Formgebung harmonisch in unterschiedlich gestaltete Saunaräume ein. Mit seiner dreischichtigen Bauweise sorgt der Ofen dafür, dass die Außenseite auch bei längerer Nutzung vergleichsweise kühl bleibt, was die Sicherheit und den Komfort in der Sauna erhöht. Merkmale Technisch zeichnet sich der QUBIC durch eine Trennung von Heizstäben und Steinkammer aus. Diese Bauweise erleichtert nicht nur die Wartung, sondern auch den Austausch der Heizelemente, da hierfür kein Um- oder Ausbau der Steine erforderlich ist. Die großzügig dimensionierte Steinkammer ermöglicht eine gleichmäßige Hitzeverteilung und unterstützt die Bildung eines intensiven, weichen Dampfes, der für das authentische Saunaerlebnis mit kräftigen Aufgüssen sorgt. Individualität Der Ofen ist in verschiedenen Leistungsstufen erhältlich und eignet sich damit für unterschiedliche Saunagrößen. Je nach Modell deckt er ein Spektrum von kleineren privaten Kabinen bis hin zu größeren, semigewerblich genutzten Saunen ab. Bei allen Varianten wird die Steuerung bewusst ausgelagert, da das Modell ohne integrierte Bedieneinheit geliefert wird. Dies schafft Flexibilität, weil der Anwender die externe Steuerung passend zu den individuellen Bedürfnissen und technischen Anforderungen auswählen kann. Für den Betrieb ist ein Starkstromanschluss erforderlich, weshalb der Einbau durch einen qualifizierten Fachbetrieb empfohlen wird. Qualität Neben der technischen Funktionalität überzeugt der Harvia QUBIC durch seine hohe Materialqualität, die für eine lange Lebensdauer sorgt. Die stabile Konstruktion gewährleistet einen zuverlässigen Dauerbetrieb, während das moderne Design optisch Akzente setzt. In der Praxis bedeutet dies ein Gerät, das sowohl optisch als auch technisch auf einem hohen Niveau angesiedelt ist und eine Kombination aus effizientem Heizverhalten, einfacher Wartung und sicherem Betrieb bietet. Lieferumfang Saunaofen Anleitung Montagematerial Der Harvia Saunaofen QUBIC ohne Steuerung richtet sich an Nutzer, die Wert auf eine moderne und langlebige Lösung für ihre Sauna legen und gleichzeitig die Freiheit haben möchten, das Steuerungssystem nach ihren eigenen Wünschen und Anforderungen auszuwählen. Damit eignet er sich gleichermaßen für anspruchsvolle Privatnutzer wie auch für Betreiber kleinerer Wellnessanlagen. Ofenleistung: 6 kW oder 9 kW Für 5 - 14 m3 Saunen Steinmenge: 20 kg Steingröße: Ø5–10 cm Externe Steuerung benötigt Einfache und schnelle Montage Für Monophasen-Anschluss geeignet Maße und Gewicht Saunakabine Mindesthöhe: 190 cm Breite: 470 mm Tiefe: 275 mm Höhe: 440 mm 6,0 kW Leistung Saunakabine Rauminhalt: 5-8 m3 Gewicht: 9,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 1,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 10 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 2,5 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 16 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 4,0 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 35 A 9,0 kW Leistung Saunakabine Rauminhalt: 8-14 m3 Gewicht: 10,5 kg Elektroanschluss 400 V 3N~ Anschlusskabel: 5 x 2,5 mm2 Elektroanschluss 400 V 3N~ Sicherung: 3 x 16 A Elektroanschluss 230 V 3~ Anschlusskabel: 4 x 6 mm2 Elektroanschluss 230 V 3~ Sicherung: 3 x 25 A Elektroanschluss 230 V 1N~ Anschlusskabel: 3 x 10 mm2 Elektroanschluss 230 V 1N~ Sicherung: 1 x 40 A260,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
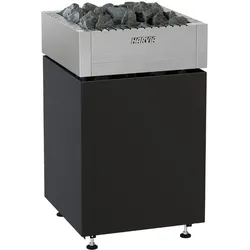
Harvia QUBE Saunaofen ohne Steuerung,10,5 kW LeistungHarvia QUBE Saunaofen ohne Steuerung Tauchen Sie ein in ein Meer voller wohltuender Entspannung und lassen Sie sich begeistern von den Saunaöfen der Marke Harvia. Der Harvia Saunaofen Qube ist die perfekte Lösung für geschmackvolle und anspruchsvolle Saunaeinrichter. Neben dem aus Edelstahl gefertigten Kragen, überzeugt der Harvia Qube auch durch seinen schlicht gehaltenen schwarzen Korpus, welcher den Saunaofen in Kombination mit dem Kragen modern und zeitlos wirken lässt. Dank der sorgfältig ausgewählten Materialien ist der Harvia Qube die ideale Wahl bei Familiensaunen bzw. auch bei Bädern oder Hotels. Mehr als nur eine Verkleidung Die graphitschwarze Steinkammer des Qube-Ofens ist von gebürstetem Stahl umrahmt, was einen Hitzeschutz Richtung Boden bietet. Zudem besitzt der Saunaofen eine dreifachummantelte Außenfläche, welche ein zusätzliches Aufheizen des Saunaofens verhindert. Durch die äußere Form und die hochwertige Verarbeitung, kann der Sentiotec Qube überall in der Sauna platziert werden, ohne eine optische Ausrichtung vornehmen zu müssen. Dank dieser Eigenschaft haben Sie immer eine perfekte Sichtseite vor sich und ermöglicht selbst, eine freistehende Platzierung in der Raummitte. Pflegeleicht in der Wartung Dank der ausgeklügelten Konstruktionen bietet der Harvia Qube Saunaofen eine einfache Instandhaltung der Heizelemente, ohne hierbei die Saunasteine entnehmen zu müssen. Zudem werden durch dieses geteilte System die Heizelemente vor überschüssigem Wasser oder dem Gewicht der Steine geschützt, was so eine längere Lebensdauer der Elemente gewährleistet. Durch die integrierte abtrennbare Klemmdose lassen sich Montage und Wartung einfach und unkompliziert durchführen. Verfügbare QUBE Modelle QUBE-090 QUBE-105 QUBE-120 QUBE-150 Vorteile des Qube-Ofens Außenteile aus gebürstetem sowie pulverbeschichtetem Edelstahl Innenteile aus Edelstahl Servicefreundlicher Saunaofen durch entnehmbaren Anschlusskasten 3-Mantel-Technik Höhenverstellbare Füße freistehende Benutzung möglich Optional Holzreling (Linde oder Walnussholz) mit Halterungsset Achtung! Das Bildmaterial zeigt zum Teil Zusatzausstattungen wie Saunasteine oder Holzreling, welche nicht im Lieferumfang enthalten sind. QUBE 9 kW und 10,5 kW Maße BxTxH: 450 x 450 x 750-775 Gewicht: 34 kg Steine: 25 kg SteineØ: 5-10 Kabinengröße 9,0 kW: 9 - 14 m3 Kabinengröße 10,5 kW: 10 - 15 m3 Typ: Finnisch QUBE 12 kW und 15 kW Maße BxTxH: 594 x 450 x 750-775 Gewicht: 40 kg Steine: 35 kg SteineØ: 5-10 Kabinengröße 12,0 kW: 14 - 18 m3 Kabinengröße 15,0 kW: 10 - 25 m3 Typ: Finnisch1409,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.